Restoran ramai belum tentu menghasilkan keuntungan yang besar. Penjualan bisa terus bertambah, tetapi margin justru semakin tipis karena biaya bahan baku dan tenaga kerja ikut membengkak. Di sinilah prime cost restoran perlu kamu perhatikan.
Prime cost memberikan gambaran mengenai seberapa besar pendapatan restoran yang digunakan untuk membayar dua komponen biaya utama, yaitu bahan atau barang yang dijual dan tenaga kerja.
Dengan memantaunya secara rutin, kamu bisa lebih cepat mengetahui apakah biaya operasional masih terkendali atau mulai menekan keuntungan.
Apa Itu Prime Cost Restoran?
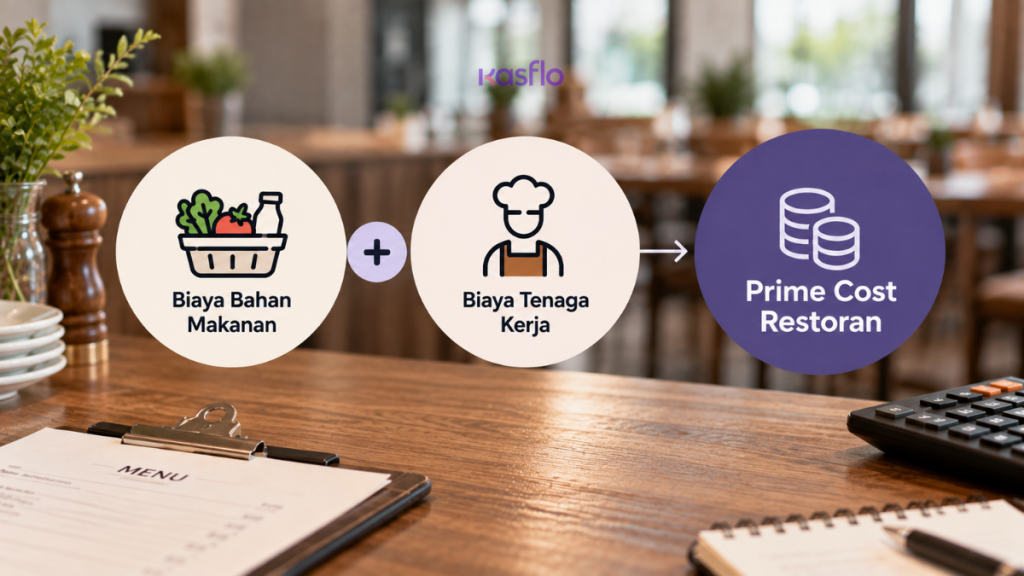
Prime cost restoran adalah total biaya penjualan atau cost of goods sold (COGS/HPP) ditambah biaya tenaga kerja.
Dalam bisnis F&B, komponen ini biasanya menjadi salah satu kelompok biaya terbesar dan paling mudah berubah.
Rumus sederhananya:
Prime Cost = COGS/HPP + Biaya Tenaga Kerja
Misalnya, restoran kamu mengeluarkan Rp30 juta untuk bahan makanan dan minuman serta Rp20 juta untuk biaya tenaga kerja dalam satu bulan. Artinya, prime cost selama periode tersebut adalah:
Rp30 juta + Rp20 juta = Rp50 juta
Jika penjualan bersih mencapai Rp100 juta, persentase prime cost-nya adalah:
Prime Cost % = Rp50 juta ÷ Rp100 juta × 100% = 50%
Artinya, dari setiap Rp100 penjualan, sekitar Rp50 digunakan untuk menutup biaya bahan dan tenaga kerja.
Komponen Prime Cost
Pada sisi COGS atau HPP, kamu dapat memperhitungkan bahan makanan, minuman, bumbu, bahan pendukung, hingga kemasan yang berhubungan langsung dengan produk yang dijual.
Sementara itu, biaya tenaga kerja dapat mencakup gaji atau upah karyawan, manajemen operasional, serta komponen tenaga kerja lain yang memang berkaitan dengan aktivitas restoran.
Biaya seperti sewa tempat, listrik, internet, pemasaran, dan biaya administrasi biasanya tidak dimasukkan dalam prime cost. Namun, biaya-biaya tersebut tetap harus diperhitungkan saat menghitung laba usaha secara keseluruhan.
Food Cost sebagai Bagian dari Prime Cost Restoran
Salah satu komponen utama prime cost adalah food cost. Sederhananya, food cost menunjukkan biaya yang kamu keluarkan untuk bahan makanan dan minuman yang kemudian dijual kepada pelanggan.
Untuk mengetahui food cost selama periode tertentu, kamu dapat menggunakan perhitungan persediaan:
Food Cost = Persediaan Awal + Pembelian – Persediaan Akhir
Setelah mendapatkan nilainya, kamu bisa menghitung persentase food cost terhadap penjualan:
Food Cost % = Food Cost ÷ Penjualan Makanan × 100%
Contohnya, biaya bahan makanan selama satu bulan mencapai Rp15 juta dan penjualan makanan sebesar Rp50 juta.
Rp15 juta ÷ Rp50 juta × 100% = 30%
Jadi, food cost restoran tersebut adalah 30%.
Persentase yang sehat tidak harus sama pada setiap bisnis. Restoran steak, kedai kopi, warung makan, dan bisnis fast food memiliki struktur bahan, harga menu, serta biaya operasional yang berbeda.
Pembahasan lebih luas mengenai HPP, food cost, laba, dan arus kas juga bisa kamu temukan dalam artikel Kasflo tentang cara mengetahui apakah bisnis F&B benar-benar menguntungkan.
Contoh Menghitung Biaya Bahan per Menu
Misalnya kamu menjual rice bowl ayam dengan rincian biaya: nasi Rp2.000, ayam Rp6.000, saus dan bumbu Rp1.500, sayuran Rp1.000, serta kemasan Rp1.500.
Total biaya bahan per porsi adalah:
Rp2.000 + Rp6.000 + Rp1.500 + Rp1.000 + Rp1.500 = Rp12.000
Angka Rp12.000 inilah yang dapat menjadi salah satu dasar untuk menentukan harga jual menu.
Cara Menentukan Harga Jual Berdasarkan Target Margin
Kesalahan yang cukup sering terjadi dalam bisnis kuliner adalah menentukan harga hanya dengan melihat harga kompetitor atau menambahkan nominal keuntungan tertentu ke biaya bahan.
Padahal, kamu dapat menggunakan target margin untuk membuat perhitungan lebih terukur.
Misalnya biaya satu rice bowl adalah Rp12.000 dan kamu menargetkan margin bahan sebesar 70%. Artinya, food cost yang ditargetkan adalah 30%.
Rumusnya:
Harga Jual = Biaya Bahan ÷ Target Food Cost
Maka:
Rp12.000 ÷ 30% = Rp40.000
Harga jual berdasarkan perhitungan tersebut adalah Rp40.000.
Namun, selisih Rp28.000 dari biaya bahan tersebut bukan berarti keuntungan bersih. Kamu masih harus membayar karyawan, sewa, listrik, pajak, promosi, dan biaya operasional lainnya.
Studi Kasus Menghitung Prime Cost Restoran
Agar lebih mudah, anggap sebuah restoran memiliki data bulanan berikut:
Penjualan bersih: Rp100 juta
HPP bahan makanan dan minuman: Rp32 juta
Biaya tenaga kerja: Rp23 juta
Prime cost:
Rp32 juta + Rp23 juta = Rp55 juta
Persentase prime cost:
Rp55 juta ÷ Rp100 juta × 100% = 55%
Artinya, 55% penjualan digunakan untuk bahan dan tenaga kerja.
Jika biaya operasional lainnya mencapai Rp30 juta, maka tersisa Rp15 juta sebelum memperhitungkan kewajiban lain.
Contoh ini menunjukkan bahwa kenaikan kecil pada harga bahan atau biaya tenaga kerja dapat langsung mempersempit ruang keuntungan.
Hubungan Food Cost dengan Keuntungan Restoran
Food cost dan keuntungan saling berkaitan. Jika harga bahan naik sementara harga jual tetap, margin akan mengecil.
Hal serupa dapat terjadi karena porsi tidak konsisten, bahan terbuang, stok tidak terpantau, atau pembelian yang kurang efisien.
Namun, food cost tidak bisa dilihat sendirian. Biaya tenaga kerja juga memengaruhi prime cost. Itulah sebabnya omzet tinggi belum tentu menghasilkan keuntungan tinggi jika kedua biaya tersebut ikut membesar.
Tips Menjaga Prime Cost dan Food Cost Tetap Sehat
Ada beberapa langkah yang bisa kamu lakukan untuk menjaga prime cost dan food cost tanpa harus menurunkan kualitas menu.
- Gunakan resep dan porsi standar. Takaran yang konsisten membuat penggunaan bahan lebih mudah dikendalikan.
- Pantau harga bahan baku. Perubahan harga bahan utama dapat mempengaruhi biaya banyak menu sekaligus.
- Kurangi waste. Catat bahan yang rusak, kedaluwarsa, salah produksi, atau terbuang untuk mengetahui sumber pemborosan.
- Evaluasi harga jual. Periksa kembali harga ketika biaya bahan berubah signifikan.
- Atur tenaga kerja sesuai kebutuhan. Jadwal kerja sebaiknya menyesuaikan jam ramai dan kebutuhan operasional.
- Bandingkan biaya secara berkala. Lihat tren prime cost dari minggu ke minggu atau bulan ke bulan.
Selain itu, kamu juga bisa menerapkan beberapa strategi menekan pengeluaran dan meningkatkan keuntungan restoran agar biaya tetap terkendali tanpa sekadar memangkas kualitas produk.
Kelola Biaya Restoran dengan Data yang Lebih Teratur
Menghitung prime cost tidak sulit jika datanya tersedia. Tantangannya justru memastikan transaksi, bahan baku, pengeluaran, tenaga kerja, dan laporan usaha tercatat secara konsisten.
Kasflo Resto membantu bisnis F&B mengelola transaksi, bahan baku, pembukuan, laporan usaha, user, shift, hingga absensi dalam satu sistem. Fitur-fitur tersebut tercantum dalam panduan dan layanan Kasflo Resto.
Dengan data yang lebih rapi, kamu memiliki dasar yang lebih baik untuk mengevaluasi food cost, biaya tenaga kerja, dan kondisi usaha dari waktu ke waktu.
Prime cost pada akhirnya bukan sekadar angka di laporan. Dengan memantaunya secara rutin, kamu bisa lebih cepat mengetahui bagian biaya yang perlu dievaluasi agar margin bisnis F&B tetap terjaga.
FAQ (Frequently Asked Questions) tentang Prime Cost Restoran
Apa bedanya prime cost dan food cost?
Food cost hanya berfokus pada biaya bahan makanan dan minuman. Sementara itu, prime cost mencakup HPP atau COGS ditambah biaya tenaga kerja.
Apakah sewa tempat termasuk prime cost restoran?
Umumnya tidak. Sewa tempat, listrik, pemasaran, dan biaya administrasi termasuk biaya operasional lain yang diperhitungkan setelah prime cost.
Seberapa sering prime cost restoran perlu dihitung?
Kamu bisa menghitungnya secara mingguan atau bulanan. Gunakan periode yang konsisten agar perubahan biaya lebih mudah dibandingkan dari waktu ke waktu.
Mengapa prime cost penting bagi bisnis F&B?
Prime cost membantu menunjukkan seberapa besar penjualan terserap oleh bahan dan tenaga kerja. Jika persentasenya terus meningkat, kamu bisa segera mengevaluasi harga bahan, porsi, harga jual, maupun pengelolaan tenaga kerja.